
40代の貯金の平均と中央値は、いくらなのでしょうか。「自分の貯金は多いのか、少ないのか」は、周りに聞きにくい話題です。だからこそ、まずは公的な調査の数字で現在地を確認しておきましょう。2025年の調査(世帯主が40歳代)では、二人以上世帯の貯金(金融資産)は平均1,486万円・中央値500万円、単身世帯は平均859万円・中央値100万円でした。
ただし、平均と中央値には大きな開きがあります。平均値は一部の資産が多い世帯に引っ張られるため、実感に近いのは中央値です。この記事では、2つの数字の読み方を整理したうえで、貯金を増やすために40代が押さえたい4つの知識(生活費の土台・税金の控除・ローン・お金の置き場所)を、試算つきで解説します。
先に結論です。自分の位置を知るなら、平均ではなく中央値を見る。そのうえで、貯金を増やす近道は、収入を増やすことより、税金・ローン・固定費という「出ていくお金」を整えることです。特に、控除を使った節税と住宅ローンの金利差は、20年単位で見ると数百万円の差になり得ます。
※本記事は情報の整理であり、特定の金融商品をすすめるものではありません(確認日:2026年10月19日)。
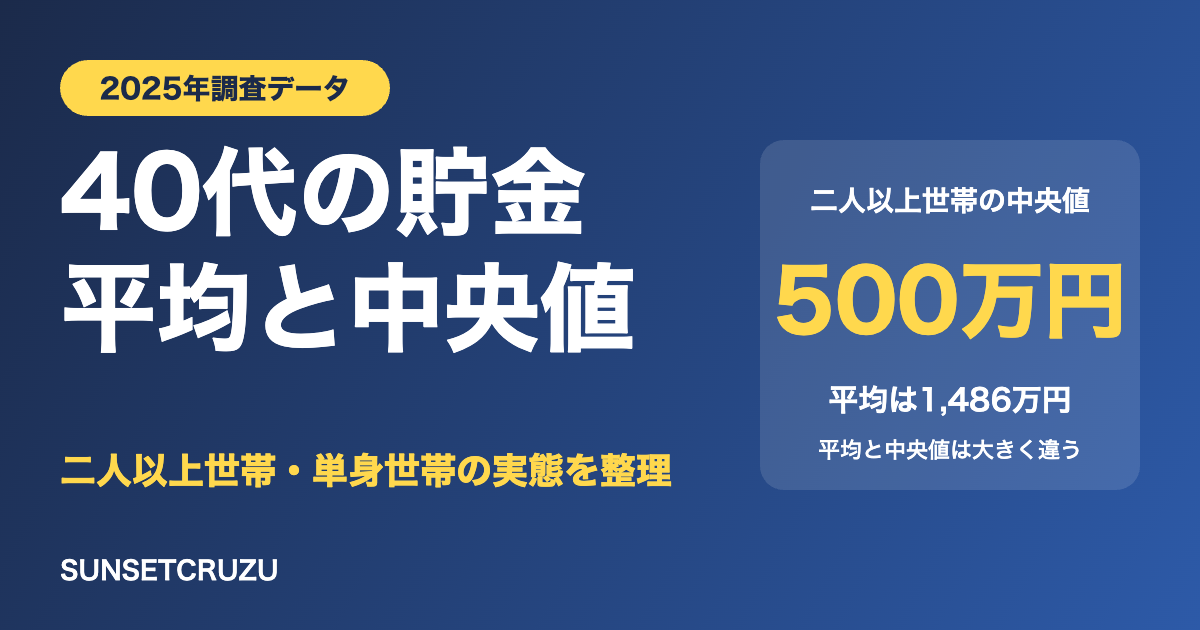
40代の貯金の平均と中央値【2025年調査】
出典は、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査(2025年)」で、対象は世帯主が40歳代の世帯です。ここでいう貯金は「金融資産」のことで、預貯金のほか株式や投資信託なども含みます。金融資産を持たない世帯も集計に入っています。

| 世帯の種類 | 平均値 | 中央値 | 金融資産を持たない世帯 |
|---|---|---|---|
| 二人以上世帯 | 1,486万円 | 500万円 | 18.8% |
| 単身世帯 | 859万円 | 100万円 | 32.1% |
出典:金融経済教育推進機構「家計の金融行動に関する世論調査」2025年(世帯主が40歳代)。
二人以上世帯の中央値は500万円、単身世帯の中央値は100万円です。平均値と並べると、かなり低く感じるかもしれません。次の章で、この差が生まれる理由を説明します。
平均と中央値、どちらを見るべき?
自分の位置を知りたいときは、中央値を見るのがおすすめです。平均値は「全員の貯金を合計して、世帯数で割った数字」、中央値は「貯金の少ない順に並べたとき、ちょうど真ん中にいる世帯の数字」です。

図の例では、5世帯のうち1世帯だけが4,000万円を持っています。その1世帯に引っ張られて平均は1,000万円まで上がりますが、真ん中の世帯は300万円です。一部の資産が多い世帯が、平均値を押し上げるのです。
実際の調査でも、同じことが起きています。二人以上世帯の平均(1,486万円)は中央値(500万円)の約3倍、単身世帯の平均(859万円)は中央値(100万円)の約8.6倍です。さらに、この調査には貯金ゼロの世帯も含まれているため、中央値は「ふつうの世帯」の姿を映す数字になります。一方、平均値は多くの人の実感より高めに出やすいと考えてください。
※以下は説明のための想定ケースです(実在の個人の体験談ではありません)。たとえば、40代で貯金が300万円の会社員がいるとします。二人以上世帯の中央値(500万円)と比べると少なく見えますが、単身世帯の中央値(100万円)と比べれば上回っています。このように、比べる相手によって「多い・少ない」の評価は変わります。数字に振り回されるより、自分の目標から逆算するほうが、行動につながります。
現在地を知る簡単な方法もあります。それは、「貯金額 ÷ 毎月の生活費」で、貯金が何か月分の生活費にあたるかを計算することです。たとえば、毎月の生活費が25万円で貯金が300万円なら、12か月分です。金額の大小よりも、生活費の何か月分を持っているかで見るほうが、家計の安心度を測りやすくなります。生活費が高い世帯ほど、同じ貯金額でも安心度は低くなるためです。
貯金の土台をつくる|生活防衛資金と固定費の見直し
貯金を増やす最初の一歩は、投資ではなく、生活防衛資金の確保です。病気や失業などの急な出費に備える、すぐ使える預金のことで、一般に生活費の3〜6か月分が目安と言われます。目安額は次の表のとおりです。
| 毎月の生活費 | 3か月分 | 6か月分 |
|---|---|---|
| 20万円 | 60万円 | 120万円 |
| 25万円 | 75万円 | 150万円 |
| 30万円 | 90万円 | 180万円 |
※あくまで目安です。収入が変動しやすい自営業・フリーランスの人は、多めに確保すると安心です。転職を考えている会社員も、少し厚めにしておくと選択肢が広がります。
固定費の見直しは、一度やれば効果が続く
毎月の支出は、固定費(家賃・ローン・通信費・保険料など)、変動費(食費・日用品・交際費など)、貯蓄の3つに分けると整理しやすくなります。変動費の節約は続けるのが大変ですが、固定費は一度見直せば効果が続くのが強みです。通信費、保険料、使っていないサブスクは、見直しやすい代表例です。
見直しの順番は、まず家計の「見える化」からです。クレジットカードの明細や通帳を3か月分ほど見返し、毎月自動で引き落とされているものを書き出します。通信費は、契約中のプランが今の使い方に合っているかを確認します。保険は、会社員なら健康保険の高額療養費制度や傷病手当金といった公的な保障があるため、民間の保険で何を上乗せすべきかを整理すると、保険料を抑えられる場合があります。サブスクは、半年使っていないものから解約を検討しましょう。
たとえば、毎月1万円の固定費を削減できたとします。年間では12万円、20年間では240万円です。住居費は最も大きな固定費ですが、見直しには手間がかかります。住まいの固定費の考え方は一生賃貸のメリット7選、金利が動く局面での預金や借入の変化は日銀の利上げで家計がどう変わるかが参考になります。
税金を減らして手取りを守る|40代が知っておきたい4つの控除
貯金を増やすとき、見落とされがちなのが税金です。収入を増やすのは簡単ではありませんが、控除を正しく使えば、同じ収入でも手元に残るお金を増やせます。ここでは、国税庁の情報をもとに、40代が使いやすい4つの控除を整理します。
| 控除 | 内容 | 主な手続き |
|---|---|---|
| iDeCo(小規模企業共済等掛金控除) | その年に支払った掛金の全額が所得控除 | 年末調整または確定申告 |
| 医療費控除 | 支払った医療費から保険金などを引き、さらに10万円を引いた額(総所得金額等が200万円未満の人は5%基準)。上限200万円 | 確定申告 |
| ふるさと納税(寄附金控除) | 寄附金から2,000円を引いた額が控除対象(上限は総所得金額等の40%) | 確定申告 |
| 住宅ローン控除 | 年末のローン残高などをもとに税額を控除(制度の内容は入居年により異なる) | 初年度は確定申告、2年目以降は年末調整 |
出典:国税庁タックスアンサー(No.1120・1135・1150・1213)。
所得控除は、課税される所得を減らす仕組みです。所得税の速算表では、課税所得330万円以上695万円未満の税率は20%です。この税率が高いほど、控除の効果も大きくなります。

※以下は計算のための想定ケースです。課税所得400万円の会社員(所得税率20%)が、iDeCoに月2万円(年24万円)を拠出したとします。掛金の全額が所得控除になるため、所得税は約4.8万円、住民税(所得割10%)は約2.4万円、合計で年間約7.2万円軽くなる計算です。20年続ければ、節税額だけで約144万円になります。ただし、iDeCoは原則60歳まで引き出せないため、使う予定のあるお金には向きません。
医療費控除は、1年間(1月〜12月)の医療費が10万円を超えたときに使えます。控除を受けるには確定申告が必要で、領収書は確定申告期限から5年間の保管が求められます。ふるさと納税も寄附金控除の一つで、自己負担は2,000円です。
iDeCoの商品選びはiDeCoのポートフォリオは40代でどう組む?、住宅ローンまわりの税金の知識は住宅ローン、金利も税金も減らせる?知らないと損する7つの話で詳しく解説しています。
控除には、2つの種類があります。所得控除(iDeCoや医療費控除など)は、課税される所得を減らす仕組みです。一方、住宅ローン控除は、計算した税額から直接差し引く税額控除です。所得控除は税率が高い人ほど効果が大きく、税額控除は税率に関係なく同じ額が引かれるのが違いです。また、会社員の場合、iDeCoや住宅ローン控除の2年目以降は年末調整で処理できますが、医療費控除やふるさと納税(寄附金控除)は、原則として確定申告が必要です。
ローンの知識|金利1%の差が総返済額を大きく変える
40代の家計で最も大きな支出の一つが、住宅ローンです。金利の違いは、毎月の返済額だけでなく、貯金に回せる額を直接左右します。借入3,000万円・35年の元利均等返済で試算すると、次のようになります。

| 金利(一定と仮定) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 0.5% | 77,876円 | 約3,271万円 |
| 1.0% | 84,686円 | 約3,557万円 |
| 1.5% | 91,855円 | 約3,858万円 |
| 2.0% | 99,379円 | 約4,174万円 |
金利0.5%と1.5%を比べると、毎月の返済額は約1.4万円、総返済額は約587万円も違います。金利が1%違うだけで、35年間では数百万円の差になるのです。毎月の差額の約1.4万円は、固定費を1万円以上削減するのと同じくらいの効果があります。
無理のない返済額の目安として、年収に占める年間返済額の割合(返済負担率)が使われます。一般には、返済負担率は25%以内が目安と言われることが多く、たとえば年収600万円なら、年間150万円(月12.5万円)程度です。ただし、これは上限に近い数字です。教育費や老後資金も並行して準備したい40代は、余裕を持たせた返済計画にしておくほうが安心です。
ローンの負担を減らす方法は、主に3つあります。1つ目は、条件の良い金融機関への借り換えです。タイミングや注意点は住宅ローンの借り換えはするべき?、銀行ごとの金利と手数料は住宅ローンはどこが一番安い?で比較しています。2つ目は、繰り上げ返済です。繰り上げ返済とNISA、40代はどちらを優先?で、考え方を整理しています。3つ目は、金利の見通しを踏まえた固定・変動の選び方で、住宅ローンの金利はどこまで上がる?が参考になります。
また、住宅ローンには団信(団体信用生命保険)が付くのが一般的で、保障内容によって実質的なコストが変わります。保障の違いは住宅ローンの残高が0円になる基準を全部整理をご覧ください。
繰り上げ返済をするときは、手元の生活防衛資金まで使い切らないことが重要です。返済に回しすぎると、急な出費に対応できず、結局は別の借入に頼ることになりかねません。生活防衛資金を確保したうえで、余力を繰り上げ返済と積立に振り分けるのが現実的です。
貯金を増やす5ステップと、お金の置き場所
土台・税金・ローンを整えたら、貯めたお金を目的別に置き場所を分けます。おすすめの順番は次のとおりです。

ステップ1〜3は、ここまで説明した生活防衛資金・固定費の見直し・先取り貯蓄です。「余ったら貯める」ではなく「先に貯めて、残りで暮らす」に切り替え、給料日に別口座へ自動で移す設定にしておくと、意志の力に頼らず続けられます。
ステップ4は、数年は使わないお金を、元本を守りながら置く方法です。たとえば個人向け国債があり、仕組みや最新の利率は個人向け国債 変動10年の金利は?仕組みと中途換金の注意点で解説しています。ステップ5は、余力を長期の積立に回すことです。新NISAの全体像は新NISA完全ガイド、ペースの考え方は新NISA、月10万なら1800万円まで15年、口座選びはNISAは銀行と証券会社のどちらで始める?が参考になります。損失が心配な方は、新NISAは「やめとけ」は本当?もあわせてどうぞ。
お金の置き場所ごとの役割を、表にまとめます。
| 置き場所 | 主な役割 | 向いているお金 |
|---|---|---|
| 普通預金・定期預金 | いつでも使える備え | 生活防衛資金、1〜2年以内に使うお金 |
| 個人向け国債 | 元本を守りながら置く | 数年は使わないお金 |
| iDeCo | 老後資金を、所得控除を使って積む | 60歳まで使わないお金 |
| 新NISA | 長期で増やす | 10年以上使わないお金 |
iDeCoとNISAのどちらを優先するか迷う方も多いですが、基準は「いつ使うお金か」です。iDeCoは掛金が所得控除になる一方、原則60歳まで引き出せません。NISAは運用益が非課税で、必要なときに売却できる柔軟さがあります。老後資金だけを目的にするならiDeCo、使う時期が読めない資金ならNISA、という整理ができます。

貯金を増やす方法は、結局この4つに分けられます。収入を増やす、支出を減らす、先取りで貯める、お金を育てるの4つです。どれか一つに頼らず、できるところから組み合わせるのが現実的です。
毎月いくら積み立てると、20年後にいくらになる?
「今から間に合うのか」が気になる方のために、20年間の積立を試算します。40歳から60歳まで、毎月一定額を積み立てた場合です。

| 毎月の積立額 | 20年間の元本 | 年3%で運用できた場合(仮定) |
|---|---|---|
| 1万円 | 240万円 | 約328万円 |
| 3万円 | 720万円 | 約985万円 |
| 5万円 | 1,200万円 | 約1,641万円 |
※年3%で複利運用できたと仮定した試算です。将来の運用成果を保証するものではありません。積立だけでも、月3万円なら20年で720万円になります。運用で増えることもありますが、元本割れの可能性もあります。まずは、無理なく続けられる金額を決めることが先決です。
不動産のプロの視点|住まいと貯金のバランス
私は不動産の査定を12年、物件調査を12年、売買仲介を9年経験し、1,000件を超える相談に関わってきました。その経験から、40代の家計で貯金に影響しやすいのは、住宅の「買い方」と「売り方」だと考えています。
買うときは、毎月の返済額だけでなく、管理費・修繕積立金・固定資産税といった維持費まで含めて予算を考えることが大切です。築年数が古い物件の注意点は築40年のマンションを買うデメリットにまとめています。
売るときは、売却額がそのまま手元に残るわけではありません。ローンの残債、仲介手数料、税金などが差し引かれます。手残りを増やすには、査定の取り方と売り出し方が重要です。具体的な方法は不動産を高く売るコツ10選、相続した不動産を売る場合は相続した不動産の売却|流れ・税金・書類は誰に頼む?をご覧ください。
売却時の費用で大きいのは、仲介手数料です。売買価格が400万円を超える場合、上限は「売買価格×3%+6万円(税別)」と定められています。たとえば3,000万円で売れた場合、上限は96万円(税別)、消費税10%を含めると105.6万円です。ここに、ローンの完済手続きの費用や、条件によっては譲渡所得の税金も加わります。売却額から差し引かれる費用を、事前に試算しておくことが、売却後の貯金計画を狂わせないコツです。
よくある質問
Q. 40代で貯金ゼロは、普通ですか?
2025年調査では、二人以上世帯の18.8%、単身世帯の32.1%が、金融資産を持っていませんでした。決して少数ではありませんが、「普通だから大丈夫」とも言えません。生活防衛資金から、少しずつ積み上げていきましょう。
Q. 平均と中央値、どちらを目標にすべき?
目標は、平均や中央値ではなく、自分の将来の支出から逆算して決めるのが基本です。中央値は、現在地を知るための目安として使ってください。
Q. 貯金と投資は、どちらが先?
生活防衛資金が先、という考え方が一般的です。急な出費に備える預金を確保してから、余力で長期の積立を考えます。
Q. iDeCoとNISA、どちらを先に始めるべき?
老後資金を目的にするなら、掛金が所得控除になるiDeCoが有利な場面があります。ただし、原則60歳まで引き出せないため、使う時期が読めないお金はNISAが向きます。生活防衛資金を確保したうえで、目的別に使い分けるのが基本です。
まとめ|平均に惑わされず、「出ていくお金」から整える
最後に、要点を整理します。二人以上世帯の中央値は500万円、単身世帯の中央値は100万円で、平均は一部の資産が多い世帯に引き上げられています。平均と比べて一喜一憂するより、自分の家計の「出ていくお金」を整えるほうが、成果につながります。
具体的には、生活防衛資金の確保、固定費の見直し、控除の活用、ローンの金利差の把握、そして目的別のお金の置き場所です。40代からでも、順番を決めて取り組めば、貯金は着実に増やせます。まずは生活防衛資金の確保から始めてみてください。
出典:金融経済教育推進機構「家計の金融行動に関する世論調査」2025年(世帯主が40歳代の数値。定義は原典をご確認ください)/国税庁 No.2260 所得税の税率

コメント